Vuelva a la página anterior Enlace Atrás
Wells Fargo Home Page
  • Busque Inicie sesión
  • Personal
  • Investing & Wealth Management
  • Empresas
  • Commercial Banking
  • Corporate & Investment Banking
    • ATMs/Sucursales
    • Servicio al cliente
    • Quiénes somos
    • English

Cómo obtener un préstamo

Sepa en qué se fijan los prestamistas

Si está pensando pedir un préstamo, este es un buen momento para evaluar su situación financiera.

Salga de la página

Está saliendo del sitio Web de Wells Fargo

Está saliendo de wellsfargo.com/es e ingresando en un sitio Web que Wells Fargo no controla. Wells Fargo ofrece este enlace para su comodidad, pero no avala ni se hace responsable de los productos, los servicios, el contenido, los enlaces, la política de privacidad ni la política de seguridad de este sitio Web.


Cancele Continúe

Salga de la página

Está saliendo del sitio Web de Wells Fargo

Está saliendo de wellsfargo.com/es e ingresando en un sitio Web que Wells Fargo no controla. Wells Fargo ofrece este enlace para su comodidad, pero no avala ni se hace responsable de los productos, los servicios, el contenido, los enlaces, la política de privacidad ni la política de seguridad de este sitio Web.


Cancele Continúe

© 1999-2026 Wells Fargo. Todos los derechos reservados. NMLSR ID 399801

Sepa cuál es su situación financiera

A fin de determinar si está listo para contraer nuevas deudas, puede comparar su situación crediticia con los criterios que usan los prestamistas cuando revisan su solicitud. Cuando solicita una nueva cuenta de crédito, los prestamistas evalúan su solicitud en función de factores clave comúnmente conocidos como las "5 C del crédito".

Historial de crédito

Qué significa

Su historial de crédito es un registro de cómo ha administrado su crédito a través del tiempo. Incluye cuentas de crédito que haya abierto o cerrado, así como su historial de pagos en los últimos 7 a 10 años. Esta información la proporcionan sus prestamistas, así como agencias de cobranza y gubernamentales, para que más adelante sea calificada y reportada. 

Por qué es importante

Una buena puntuación de crédito muestra que usted ha administrado sus deudas responsablemente y que cada mes ha efectuado los pagos en forma puntual y con regularidad.

Su puntuación de crédito es importante porque podría afectar su tasa de interés, el plazo y el límite de crédito. Cuanto más alta sea su puntuación de crédito, mayor será el monto que podría pedir prestado y menor será la tasa de interés que podría recibir.

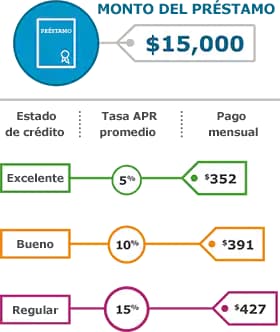
Por ejemplo, con una puntuación de crédito buena o excelente, podría calificar para una tasa de interés y pago mensual más bajos. En el siguiente ejemplo, se muestra cómo su pago mensual podría variar en un préstamo de $15,000 según su tasa porcentual anual (APR, por sus siglas en inglés).

Con un crédito excelente y una tasa APR promedio del 5%, el pago mensual sería de $352, mientras que con un crédito bueno y una tasa APR promedio del 10%, el pago mensual sería de $391. Sin embargo, con un crédito regular y una tasa APR promedio del 15%, el pago mensual aumentaría a $427. Estas tasas de interés son solo para fines ilustrativos.


Infografía: Si el monto total de su préstamo es de $15,000, con un crédito excelente obtendría en promedio una tasa APR del 5%, lo que supondría pagos mensuales de $352. Con un crédito bueno obtendría en promedio una tasa APR del 10% con pagos mensuales de $391, mientras que con un crédito regular obtendría en promedio una tasa APR del 15% con pagos mensuales de $427.

Cómo obtener su informe de crédito y su puntuación de crédito

Puede solicitar su informe de crédito sin costo a las 3 principales agencias de informes de crédito: Equifax®, Experian® y TransUnion® a través de annualcreditreport.com (en inglés). Cuando reciba el reporte, revíselo cuidadosamente para asegurarse de que su historial de crédito sea correcto y no contenga errores.

Es importante entender que su informe de crédito anual gratis no incluye su puntuación de crédito. Cada agencia de informes de crédito podría cobrar un cargo por su puntuación de crédito.

¿Sabía que...? Los clientes elegibles de Wells Fargo pueden fácilmente acceder a su Puntuación de Crédito FICO® Credit Score a través de la banca por Internet Wells Fargo Online® , consultar sugerencias sobre herramientas y mucho más. Conozca cómo acceder a su Puntuación FICO Score. No se preocupe, solicitar su puntuación o sus informes de crédito de esta manera no afectará negativamente su puntuación.

Qué significa su puntuación de crédito

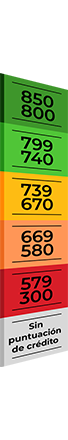
Su puntuación de crédito refleja cuán bien ha administrado su crédito. La puntuación de 3 dígitos, a veces conocida como Puntuación FICO® Score, generalmente oscila entre 300 y 850. Cada una de las tres agencias de informes de crédito usa diferentes sistemas de puntuación y, por lo tanto, la puntuación que reciba de cada agencia podría ser diferente. Para entender cómo podrían variar las puntuaciones, consulte cómo entender las puntuaciones de crédito.

Clasificación de la Puntuación FICO® Score

Excepcional (800 o más)

Generalmente debería poder calificar para las mejores tasas, según su relación entre deudas e ingresos (DTI, por sus siglas en inglés) y el monto del valor neto que tiene acumulado en el colateral.

Muy buena (740 a 799)

Generalmente debería poder calificar para mejores tasas, según su relación entre deudas e ingresos (DTI) y el monto del valor neto que tiene acumulado en el colateral.

Buena (670 a 739)

Generalmente debería poder calificar para obtener crédito, según su relación entre deudas e ingresos (DTI) y el monto del valor neto que tiene acumulado en el colateral (pero es posible que no obtenga las mejores tasas).

Regular (580 a 669)

Quizás tenga más dificultades para obtener crédito y es probable que pague tasas más altas.

Deficiente (300 a 579)

Quizás tenga dificultades para obtener crédito sin garantía.

Sin puntuación

Es posible que usted no tenga suficiente actividad de crédito para calcular una puntuación, o quizás su crédito haya estado inactivo por un tiempo.

Capacidad

Qué significa

La capacidad es un indicador de la probabilidad de que podrá realizar los pagos de una nueva cuenta de crédito constantemente. Los prestamistas utilizan diferentes factores para determinar su capacidad de pago, entre los que se incluye revisar su ingreso mensual y compararlo con sus obligaciones financieras. Este cálculo se conoce como su relación entre deudas e ingresos (DTI), que es el porcentaje de sus ingresos mensuales que se destina al pago de gastos como arrendamiento y pagos de préstamos o tarjetas de crédito.

Por qué es importante 

Los prestamistas se fijan en su relación entre deudas e ingresos (DTI) cuando evalúan su solicitud de crédito a fin de determinar si es capaz de asumir nuevas deudas. Una relación DTI baja es un buen indicador de que tiene suficientes ingresos como para cumplir con sus obligaciones mensuales, afrontar gastos adicionales o inesperados, y hacer los pagos adicionales de la nueva cuenta de crédito cada mes. 

Cómo calcular su relación entre deudas e ingresos

Obtenga información sobre cómo se calcula la relación DTI, consulte nuestros estándares relativos a la relación DTI y vea cómo podría mejorarla. Utilice nuestra calculadora para determinar su relación entre deudas e ingresos.

Comprenda su relación entre deudas e ingresos

Nuestros estándares para la relación entre deudas e ingresos

Una vez que haya calculado su relación DTI, es importante que entienda cómo los prestamistas la revisan al momento de considerar su solicitud. Vea las pautas que utilizamos:

Estándares de Wells Fargo para la puntuación de crédito  35% o menos: Un buen nivel. Su deuda en relación con sus ingresos se encuentra en un nivel manejable

Probablemente le sobre dinero para ahorrar o gastar después de pagar sus cuentas. Por lo general, los prestamistas ven como un factor favorable una relación DTI más baja.

Del 36% al 49%: Oportunidad de mejorar

Está administrando su deuda correctamente, pero tal vez podría considerar disminuir su relación DTI. Esto podría colocarlo en una mejor posición para enfrentar gastos inesperados. Si está buscando pedir un préstamo, tenga en cuenta que los prestamistas podrían aplicar criterios de elegibilidad adicionales.

50% o más: Tome medidas. Podría tener fondos limitados para ahorrar y gastar.

Con más de la mitad de sus ingresos destinados a pagar deudas, quizás no le sobre mucho dinero para ahorrar, gastar o manejar gastos inesperados. Con esta relación DTI, es posible que los prestamistas limiten sus opciones de préstamo.

Colateral

Qué significa

El colateral es un activo personal del que usted ya es propietario, como su automóvil, una cuenta de ahorros o una casa.

Por qué es importante

El colateral es importante para los prestamistas porque compensa el riesgo que toman al ofrecerle crédito. El uso de sus activos como colateral le brinda más opciones de préstamo, lo que incluye cuentas de crédito que podrían tener tasas de interés más bajas y mejores términos.

Uso del colateral

Si tiene activos como el valor neto de su vivienda, potencialmente podría usar su valor neto de la vivienda como colateral para garantizar un préstamo; esto podría permitirle aprovechar un límite de crédito más alto, mejores términos y una tasa más baja. Pero, recuerde, cuando use un activo como colateral, el prestamista podría tener derecho a recuperarlo si el préstamo no se paga.

Capital

Qué significa

Los prestamistas evalúan el capital que tiene al solicitar una cuenta de crédito mayor, como un préstamo hipotecario, o cuentas de préstamo personal o sobre el valor neto de la vivienda. El capital representa los activos que podría utilizar para pagar un préstamo si ha perdido su empleo o si ha experimentado un problema financiero.

Por lo general, el capital corresponde a sus ahorros, inversiones o cuentas para la jubilación, pero también podría incluir el monto del pago inicial que hace cuando compra una casa.

Por qué es importante

El capital es importante porque mientras mayor sea, más solvente será y más seguro podría estar el prestamista al otorgarle el crédito.

Condiciones

Qué significa

Las condiciones hacen referencia a una serie de factores que los prestamistas podrían tener en cuenta antes de otorgar un crédito. Las condiciones podrían incluir:

  • Cómo piensa usar el dinero de la cuenta de crédito o préstamo.
  • De qué manera podría verse afectado el monto del préstamo, la tasa de interés y el plazo por las condiciones del mercado o la situación de la economía.
  • Otros factores que podrían afectar su capacidad de pagar la deuda; por ejemplo, un prestamista hipotecario quiere saber si la propiedad que desea comprar está en una zona de inundación o en un área propensa a incendios forestales.

Por qué es importante

Las condiciones son importantes porque podrían afectar su situación financiera y su capacidad de pagar el préstamo.

Los prestamistas también podrían tomar en cuenta su historial como cliente al momento de solicitar un nuevo crédito. Dado que podrían evaluar su responsabilidad financiera total, la relación que haya establecido con ellos puede ser valiosa cuando necesite más crédito.

Usted tiene opciones cuando se trata de pagar un gasto importante

Compare opciones de préstamos

Mantenga el control de su crédito y sus deudas

Explore recursos que pueden ayudarle a mejorar su crédito y administrar sus deudas.

  • Sugerencias para administrar las deudas
  • Buenos hábitos de crédito

Productos a tener en cuenta

  • Tarjetas de crédito
  • Préstamo personal
  • Refinanciamiento de hipotecas

Cómo puedo...

  • Calcular mi relación entre deudas e ingresos
  • Obtener mi informe de crédito anual gratis (en inglés)
  • Entender las puntuaciones de crédito

Denos su opinión

Información importante y notas al pie de página

Usted debe ser el titular de una cuenta al consumidor de Wells Fargo elegible con una Puntuación FICO® Score disponible y estar inscrito en la banca por Internet Wells Fargo Online. Las cuentas al consumidor de Wells Fargo elegibles incluyen las cuentas de depósito, de préstamo y de crédito, si bien otras cuentas al consumidor también podrían ser elegibles. Comuníquese con Wells Fargo para obtener detalles. 

Tenga en cuenta que la puntuación proporcionada en este servicio tiene fines educativos y es posible que no sea la puntuación usada por Wells Fargo para tomar decisiones de crédito. Hay muchos factores que Wells Fargo analiza para determinar sus opciones de crédito; por lo tanto, una Puntuación FICO® Score o clasificación de crédito de Wells Fargo específicas no garantizan una tasa de préstamo específica, la aprobación de un préstamo o una mejora de categoría en una tarjeta de crédito.

Wells Fargo y Fair Isaac no son organizaciones de reparación de crédito, según lo definido en virtud de las leyes federales y estatales, incluida la Credit Repair Organizations Act (Ley de Organizaciones de Reparación de Crédito). Wells Fargo y Fair Isaac no ofrecen servicios de reparación de crédito ni asesoramiento o asistencia con la reconstrucción o la mejora de su registro de crédito, historial de crédito o clasificación de crédito.

Esta calculadora es para fines educativos únicamente y no constituye una denegación o aprobación del crédito.

Declaraciones informativas

  • FICO es una marca comercial registrada de Fair Isaac Corporation en Estados Unidos y en otros países.

  • Equal Housing Lender

  • DT1-05212026-18-8571297-1.1

Información básica sobre el crédito

Informacion Importante

Tenga en cuenta que Wells Fargo podría proporcionar todas o algunas de sus comunicaciones, incluidas solicitudes, declaraciones informativas y comunicaciones sobre prestación de servicios, solo en inglés. Si tiene preguntas o necesita asistencia en su idioma, contáctenos y solicite asistencia en su idioma a un empleado. No se cobra ningún cargo por esta asistencia.

  • Privacidad, cookies, seguridad y asuntos legales
  • No vendan ni compartan mi información personal
  • Aviso sobre recopilación de datos
  • Términos generales de uso
  • Reporte el fraude
  • Mapa del sitio
  • Acerca de Wells Fargo
  • Empleo (en inglés)
  • Inclusión y accesibilidad
  • Página principal

© 1999 - 2026 Wells Fargo. NMLSR ID 399801